
MoPeG: Grunderwerbsteuerliche Begünstigungen für Personengesellschaften vorerst gesichert?
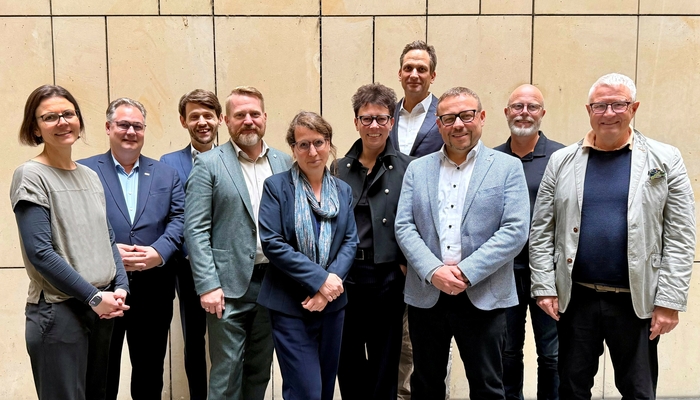
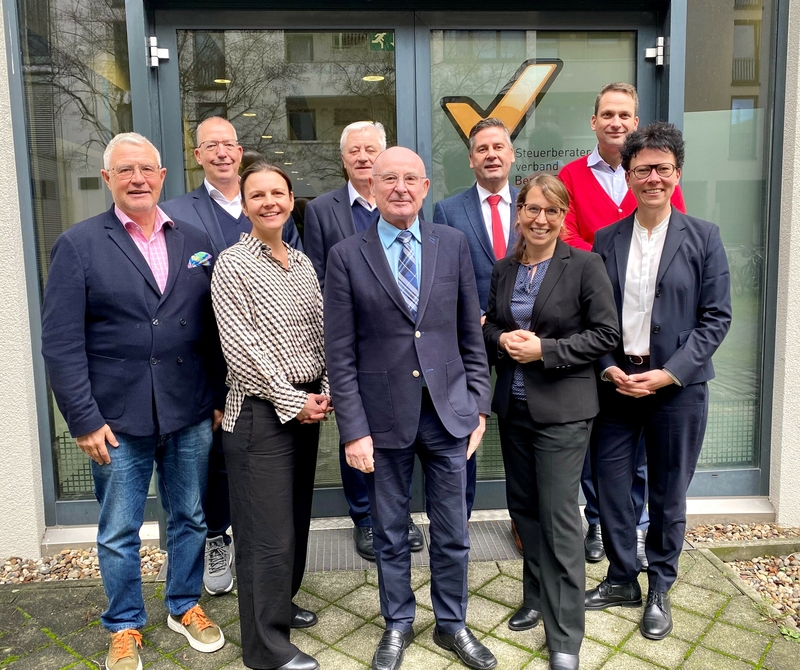 © DStV-Steuerrechtsausschuss von links nach rechts: StB/WP Dipl.-Ök. Hans-Joachim Kraatz (StBV Sachsen), StB/WP/RB Dipl.-Kfm. Dr. Peter Leidel (LSWB), StBin Dipl.-Hdl. Vicky Johrden (DStV), StB/vBP Prof. Dr. Hans Ott (StBV Köln), StB/RB Manfred F. Klar (DStV-Vizepräsident), StB Ulf Knorr (StBV Mecklenburg-Vorpommern), StBin Dipl.-Vw. Dr. Franziska Hoffmann (DStV), StB/RA Markus Deutsch (StBV Berlin-Brandenburg), RAin/StBin Sylvia Mein (DStV); nicht auf dem Foto: StB/RA Klaus-Peter Meyer (StBV Niedersachsen Sachsen-Anhalt), Daniela Ebert, LL.M. (DStV)
Der Finanzausschuss des Deutschen Bundestags möchte im Zuge des Wachstumschancengesetzes für Rechtssicherheit sorgen. Der DStV-Steuerrechtsausschuss gibt Hinweise für die Praxis, was mit Inkrafttreten des MoPeG gilt.
Bei Steuerberaterinnen und Steuerberatern sowie ihren Mandanten besteht seit geraumer Zeit eine hohe Unsicherheit, wie sich das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) auf die Begünstigungen nach §§ 5, 6, 7 Grunderwerbsteuergesetz (GrEStG) auswirkt. Mit Inkrafttreten zum 1.1.2024 wird das Gesamthandsprinzip für Personengesellschaften im Gesellschaftsrecht aufgegeben.
Der DStV hat daher BMF und Gesetzgeber bereits in seiner Stellungnahme S 17/22 zum JStG 2022 und erneut in seinen Stellungnahmen S 05/23 und S 07/23 zum Wachstumschancengesetz um Klarstellung gebeten. Auch der Bundesrat forderte in seiner diesbezüglichen Stellungnahme (BR-Drs. 433/23 (B), S. 4) insoweit Anpassungen. Mit den Änderungen am Regierungsentwurf, die der Finanzausschuss in seiner Sitzung am 15.11.2023 beschlossen hat, kann die Praxis vorerst aufatmen.
Auf Basis seiner dazu geführten Erörterungen weist der Steuerrechtsausschuss des Deutschen Steuerberaterverbands e.V. (DStV) darauf hin, dass der Finanzausschuss die befristete Beibehaltung des Status Quo im Grunderwerbsteuerrecht bis Ende 2024 festgelegt hat. Nach § 24 GrEStG-neu gelten rechtsfähige Personengesellschaften für Zwecke der Grunderwerbsteuer bis 31.12.2024 weiterhin als Gesamthand und deren Vermögen als Gesamthandsvermögen (BT-Drs. 20/9341 – Art. 42,43). Dies gilt sowohl für vor dem 1.1.2024 verwirklichte grunderwerbsteuerfreie Grundstücksübergänge („Alt-Fälle“), als auch für die Rechtsvorgänge nach Inkrafttreten des MoPeG. Die Bundesregierung beabsichtigt 2024, die im Koalitionsvertrag angelegte Reform des GrEStG mit den Ländern weiter intensiv zu prüfen und das Grunderwerbsteuerrecht ggf. bis Ende 2024 neu zu gestalten. In welcher Form Personengesellschaften künftig begünstigt werden, ist offen.
Der Bundesrat wird sich mit dem Wachstumschancengesetz voraussichtlich am 15.12.2023 befassen. Ob er diesem zustimmt, bleibt abzuwarten. Da der Bundesrat allerdings selbst entsprechende Änderungen angeregt hat, dürfte sich ein etwaiger Vermittlungsausschuss auf sie nicht auswirken.
Der DStV-Steuerrechtsausschuss begrüßt die vorläufige Rechtssicherheit für Steuerpflichtige und ihre steuerlichen Berater. Er wird die Reformbestrebungen im nächsten Jahr im Blick behalten und sich für eine rechtssichere, praxistaugliche Ausgestaltung einsetzen.